Galeria
Clique nas imagens para ampliar
Controle financeiro de obras: guia prático para mais previsibilidade e transparência
Controle financeiro de obras é o processo de planejar, registrar e acompanhar todos os recursos financeiros relacionados à construção ou reforma.
Ele compara o orçamento previsto com os custos realizados e os compromissos assumidos, considerando também o avanço físico de cada etapa.
Dessa forma, o responsável pela obra consegue identificar desvios com antecedência e tomar decisões baseadas em informações atualizadas.
Na prática, esse controle não se resume a acompanhar pagamentos.
Ele integra orçamento, planejamento físico, compras, contratos, medições, recebimento de materiais e execução dos serviços.
Quando essas informações são analisadas em conjunto, o saldo disponível deixa de ser observado isoladamente e passa a refletir a situação real do empreendimento.
Como orçamento previsto, custos realizados e compromissos se relacionam?
O orçamento previsto representa a referência financeira definida a partir do escopo, dos projetos, das etapas construtivas e das premissas conhecidas no início do planejamento.
Já os custos realizados correspondem às despesas efetivamente incorridas ou pagas durante a execução.
Os compromissos assumidos incluem obrigações futuras já contratadas, como compras aprovadas, serviços contratados e medições que ainda serão faturadas.
Uma leitura consistente deve considerar os três grupos simultaneamente:
- Orçamento previsto: Quanto foi planejado para cada etapa ou centro de custo.
- Custos realizados: Quanto já foi efetivamente utilizado ou reconhecido na execução.
- Compromissos assumidos: Quanto já está contratado ou previsto em obrigações futuras.
- Saldo disponível: Recurso remanescente após relacionar o orçamento com os custos realizados e os compromissos ainda pendentes.
Essa organização evita uma interpretação enganosa do caixa.
Um saldo momentaneamente positivo não significa necessariamente que exista disponibilidade livre, pois parte dos recursos pode estar comprometida com fornecedores, equipes ou etapas ainda não concluídas.
Da mesma forma, um custo abaixo do previsto pode indicar apenas que determinada atividade ainda não foi medida ou faturada.
Como o controle financeiro influencia prazo, qualidade e previsibilidade?
O acompanhamento financeiro influencia diretamente o prazo porque a execução depende da disponibilidade planejada para compras, contratação de serviços e continuidade das frentes de trabalho.
Quando um desvio é identificado somente no fim de uma etapa, a correção tende a ser mais difícil.
Quando é percebido durante o acompanhamento, torna-se possível revisar prioridades, validar alterações de escopo e ajustar o planejamento antes que o problema afete outras atividades.
A qualidade também está relacionada ao controle.
Decisões tomadas sem considerar especificações, medições e critérios de aprovação podem gerar compras inadequadas, retrabalho ou substituições não planejadas.
O controle financeiro, quando integrado à fiscalização técnica, ajuda a verificar se o recurso empregado corresponde ao serviço executado e ao padrão definido no projeto.
A previsibilidade resulta da combinação entre dados financeiros confiáveis e avanço físico documentado.
Por isso, reuniões de acompanhamento, registros de compras, medições e relatórios de progresso são instrumentos importantes para manter o cliente informado e apoiar decisões transparentes.
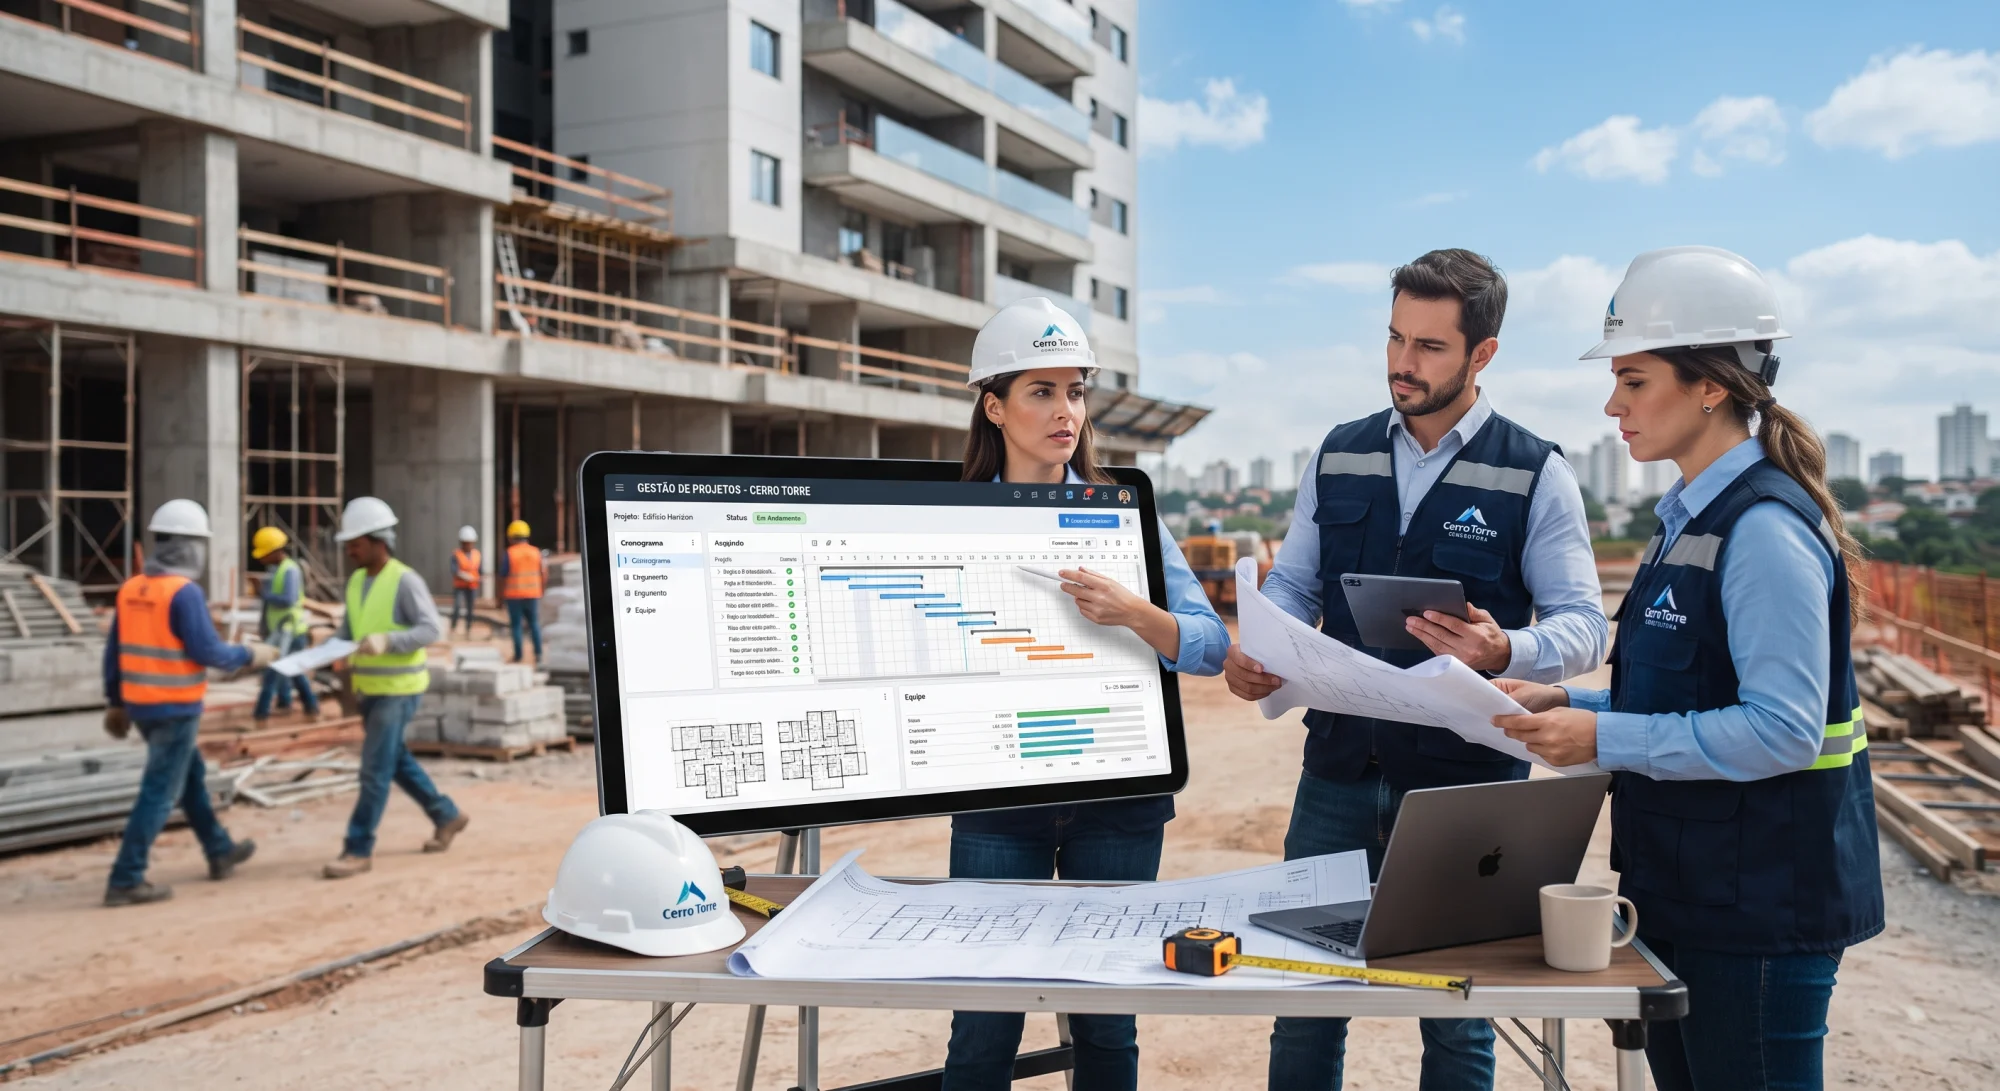
Na Gestão e Gerenciamento de Obras da Cerro Torre Construtora, o cronograma físico-financeiro, o controle de suprimentos, as medições e os relatórios de progresso fazem parte da coordenação técnica e administrativa informada para o serviço.
A finalidade é oferecer uma visão organizada da evolução da obra, sem separar o que foi gasto do que efetivamente foi executado.
Como estruturar o planejamento financeiro antes do início da obra?
Antes de iniciar uma construção ou reforma, o planejamento financeiro deve transformar o escopo técnico em uma base de decisão clara.
Isso significa registrar o que será executado, em qual sequência, com quais recursos e sob quais critérios de aprovação.
Um orçamento confiável não nasce apenas da soma de materiais e mão de obra — ele depende da integração entre projeto, cronograma, compras, contratos, medições e responsabilidades.
A organização antecipada reduz decisões improvisadas, facilita o acompanhamento do custo realizado e cria condições para que alterações sejam avaliadas antes de afetarem o fluxo de caixa.
No contexto do controle financeiro de obras, essa etapa também ajuda a separar o que foi planejado, o que já foi contratado, o que foi pago e o que ainda depende de aprovação.
Levantamento do escopo e divisão por etapas
O primeiro passo é consolidar o escopo da obra em documentos que possam ser conferidos.
Devem ser considerados, conforme a natureza do empreendimento, projetos, memoriais, especificações, serviços de demolição ou preparação, execução, instalações, acabamentos, testes, correções e entrega.
Depois, o escopo deve ser dividido em etapas e pacotes de trabalho.
Essa divisão pode acompanhar a sequência física da obra, como fundação, estrutura, instalações, revestimentos e acabamento, ou ser organizada por ambientes, disciplinas e contratos.
O importante é que cada grupo tenha uma descrição objetiva, um responsável, critérios de medição e uma relação clara com o cronograma.
Também é necessário registrar as premissas utilizadas no planejamento.
Exemplos incluem a versão dos projetos considerada, o nível de acabamento previsto, as condições de acesso ao local, as responsabilidades de fornecimento e os critérios para aprovar alterações.
Quando uma premissa muda, o impacto sobre custo, prazo e execução deve ser analisado e documentado.
Orçamento analítico, custos diretos e custos indiretos
O orçamento analítico detalha os recursos necessários para cada etapa, permitindo comparar o planejamento com a execução.
Em vez de apresentar apenas um total, ele organiza os itens por centro de custo, serviço, fornecedor ou disciplina, conforme o nível de controle desejado.
Os custos diretos estão relacionados à execução de determinado serviço, como materiais aplicados, mão de obra contratada e equipamentos utilizados na atividade.
Já os custos indiretos apoiam a operação da obra sem necessariamente serem atribuídos a um único serviço, como administração, apoio operacional, controle documental, logística e estruturas temporárias.
A classificação deve ser definida antes dos lançamentos para evitar que despesas semelhantes sejam registradas de formas diferentes.
Cada item do orçamento deve ter uma unidade de controle, uma quantidade baseada no escopo, uma condição de contratação e um critério de medição.
Não é necessário criar preços fictícios para estruturar o modelo.
Os valores devem ser preenchidos a partir de propostas, contratos, composições, documentos de compra e demais fontes efetivamente aprovadas para o projeto.
É recomendável manter versões do orçamento.
Assim, o responsável consegue identificar se uma alteração decorreu de mudança de escopo, atualização de fornecedor, correção de projeto ou erro de lançamento.
Essa rastreabilidade melhora a comunicação entre contratante, equipe técnica, fornecedores e demais envolvidos.
Reserva de contingência e gestão genérica de riscos
Toda obra está sujeita a incertezas, mas a reserva de contingência não deve ser usada como uma margem indefinida ou como justificativa para despesas sem documentação.
Ela deve estar associada a riscos identificados e a critérios claros de utilização, aprovação e registro.
Na fase de planejamento, liste riscos relacionados ao escopo, aos projetos, às condições existentes, ao fornecimento de materiais, à produtividade, às interferências entre disciplinas e às alterações solicitadas pelo cliente.
Para cada risco, registre a causa provável, o impacto possível, a medida preventiva, o responsável pelo acompanhamento e a forma de decisão caso ele ocorra.
A liberação de uma contingência deve ser vinculada a uma ocorrência analisada.
O registro deve explicar o que aconteceu, qual etapa foi afetada, qual alternativa foi considerada e quem aprovou a medida.
Quando a necessidade decorrer de alteração de escopo, a despesa deve ser tratada separadamente para não distorcer o desempenho do orçamento original.
Antes do início da execução, a aprovação deve abranger pelo menos o escopo, o orçamento analítico, os centros de custo, o cronograma de desembolso, os responsáveis por compras e medições, o fluxo de aprovação e a rotina de relatórios.
Esse conjunto forma uma referência para o acompanhamento posterior e permite que desvios sejam discutidos com base em evidências.
Na gestão e no gerenciamento de obras, essa preparação integra as dimensões técnica e administrativa do projeto.
A Cerro Torre Construtora informa atuar com controle de cronograma físico-financeiro, gestão de suprimentos, medições e relatórios de progresso.
Para avaliar como esses processos podem ser aplicados a uma obra específica, o contratante deve solicitar uma análise personalizada do escopo e das necessidades de gestão.
Cronograma físico-financeiro: integração entre avanço e desembolso
O cronograma físico-financeiro conecta duas dimensões que precisam evoluir juntas — o avanço real dos serviços e os desembolsos previstos para executá-los.
Em vez de acompanhar apenas quanto foi pago ou somente quais atividades foram concluídas, essa ferramenta permite analisar se o progresso físico da obra está coerente com o uso dos recursos ao longo do tempo.
Na prática, o cronograma serve como uma referência para planejar compromissos financeiros, organizar compras, validar medições e identificar desvios antes que eles comprometam o orçamento ou a sequência executiva.
Ele não substitui o acompanhamento técnico da obra, mas transforma informações de engenharia e gestão em uma visão integrada para a tomada de decisão.
O que é um cronograma físico-financeiro?
O cronograma físico-financeiro distribui as etapas da obra em períodos de acompanhamento e relaciona cada etapa a uma previsão de desembolso.
A dimensão física representa o que deverá ser executado, como serviços preliminares, instalações, revestimentos ou acabamentos.
A dimensão financeira representa os custos planejados, os compromissos assumidos e os pagamentos associados a essas entregas.
Sua estrutura normalmente parte do escopo aprovado, da sequência executiva e do orçamento analítico.
Cada atividade recebe critérios de início, finalização e medição, além de uma correspondência com os recursos necessários.
Assim, o planejamento deixa de ser uma lista isolada de tarefas e passa a funcionar como uma base para coordenar equipes, fornecedores, materiais e liberações financeiras.
O cronograma também precisa ser tratado como um documento sujeito a atualizações controladas.
Mudanças de projeto, alterações de escopo, indisponibilidade de materiais e interferências entre serviços podem modificar a programação original.
Quando isso ocorre, a revisão deve registrar a causa, o impacto esperado e a decisão aprovada, preservando a rastreabilidade do planejamento.
Como comparar avanço planejado e avanço realizado?
A comparação deve ser feita com critérios objetivos e com a mesma unidade de análise usada no planejamento.
Para cada etapa, é necessário verificar:
- O que estava previsto para o período?
- O que foi efetivamente executado?
- O que foi medido e validado?
- Quanto já foi comprometido ou pago?
- Quais atividades permanecem pendentes?
- Quais fatores explicam eventuais diferenças?
- Quando o avanço físico está abaixo do planejado e os desembolsos continuam ocorrendo, a gestão deve investigar a causa e avaliar os efeitos sobre compras, equipes, prazo e caixa?
- Quando o avanço está à frente, também é importante confirmar se o orçamento e os suprimentos acompanharão a nova cadência?
Um desembolso superior ao planejado não significa necessariamente avanço maior.
Pode haver compras antecipadas, pagamentos de mobilização, variação de escopo ou aquisição de materiais ainda não aplicados.
Da mesma forma, um avanço físico aparentemente elevado pode não representar finalização financeira da etapa, caso existam retenções, medições pendentes ou compromissos ainda não lançados.
Por isso, a análise deve distinguir orçamento previsto, custo comprometido, custo realizado e saldo projetado.
O ideal é observar a tendência de cada etapa e não apenas o resultado de um único período.
Medições, marcos de aprovação e correção de desvios
A medição é o elo entre a execução física e o controle financeiro.
Ela deve ser baseada em evidências compatíveis com o serviço realizado, como registros de campo, documentos de fornecimento, verificações técnicas e critérios previamente definidos no planejamento.
A validação evita que pagamentos sejam liberados sem correspondência com o avanço efetivo ou que serviços concluídos permaneçam fora do acompanhamento.
Os marcos de aprovação ajudam a organizar decisões.
Podem estar associados à finalização de uma etapa, à validação de um serviço, ao recebimento de materiais ou à autorização de uma alteração.
O importante é que cada marco tenha responsáveis, documentação e critérios claros, evitando interpretações diferentes entre contratante, gestão, fornecedores e equipes.
Quando surge um desvio, a correção deve começar pelo diagnóstico.
É preciso identificar se a origem está no planejamento, na produtividade, na compra de insumos, na disponibilidade de mão de obra, em uma alteração de escopo ou em uma condição imprevista.
Em seguida, podem ser avaliados ajustes de sequência, reprogramação de compras, revisão de prioridades ou atualização do cronograma, sempre com registro do impacto financeiro e físico.
No serviço de Gestão e Gerenciamento de Obras da Cerro Torre Construtora, o cronograma físico-financeiro é uma especificação central para integrar a supervisão técnica e administrativa.
A empresa informa que realiza controle de equipes e fornecedores, controle de suprimentos, medições e emissão de relatórios de progresso.
Essa integração favorece uma comunicação mais clara com o cliente e oferece uma base documentada para acompanhar decisões durante a execução, sem separar o controle financeiro da qualidade e do avanço real da obra.
Rotinas de acompanhamento de custos durante a execução
O acompanhamento de custos durante a execução transforma o orçamento em uma ferramenta de decisão.
Em vez de analisar apenas quanto já foi pago, a gestão deve acompanhar o que foi contratado, o que está previsto, o que foi efetivamente executado e quais alterações podem afetar o saldo disponível.
Essa visão integrada conecta custos, avanço físico, compras, medições e decisões documentadas.
Uma rotina confiável começa com registros atualizados e critérios uniformes para classificar cada lançamento.
Assim, o responsável pela obra consegue identificar desvios com mais rapidez, revisar prioridades e comunicar ao cliente a situação financeira com clareza.
O objetivo não é apenas registrar despesas, mas criar condições para agir antes que uma inconsistência se transforme em atraso, desperdício ou retrabalho.
Contas a pagar, compromissos futuros e custos realizados
O controle deve separar pelo menos três grupos de informação:
- Contas a pagar: Obrigações já recebidas, aprovadas ou formalizadas, mas ainda não quitadas.
- Compromissos futuros: Compras, contratos, pedidos e serviços acordados que ainda gerarão desembolso.
- Custos realizados: Valores efetivamente pagos ou apropriados conforme os critérios definidos para o projeto.
- Quando houver divergência, o registro deve permanecer pendente até que a origem seja esclarecida, em vez de ser incorporado ao orçamento sem validação?
Essa separação evita confundir saldo bancário com custo total da obra.
Um pagamento pode ainda não ter ocorrido, mas o compromisso já existir e precisar ser considerado no planejamento.
Da mesma forma, uma despesa paga pode estar relacionada a uma etapa diferente daquela que está sendo analisada no momento.
A rotina pode incluir a conferência periódica de notas fiscais, contratos, pedidos de compra, medições aprovadas e comprovantes de pagamento.
Cada lançamento deve ser associado, sempre que possível, à etapa da obra, ao centro de custo, ao fornecedor e à natureza da despesa.
Também é recomendável comparar o orçamento aprovado com o custo comprometido e o custo realizado.
Essa leitura ajuda a responder perguntas práticas: quais etapas já consumiram recursos, quais obrigações ainda estão por vencer e quais despesas dependem de aprovação?
A análise deve ser feita em conjunto com o avanço físico, pois um desembolso elevado pode ser coerente com uma etapa mais adiantada ou indicar uma compra antecipada que requer acompanhamento.
Controle de compras, suprimentos e recebimento de materiais
Compras sem planejamento podem gerar urgências, perdas, armazenamento inadequado e aquisições incompatíveis com o escopo.
Para reduzir esses riscos, o processo deve começar com uma necessidade identificada no planejamento da obra e seguir por solicitação, cotação ou contratação conforme os procedimentos definidos, aprovação, pedido, recebimento e conferência documental.
Um controle operacional eficiente registra, para cada aquisição:
- Item ou serviço solicitado;
- Etapa e centro de custo relacionados;
- Quantidade prevista e quantidade recebida;
- Fornecedor responsável;
- Condição de entrega acordada;
- Documento fiscal ou registro equivalente;
- Responsável pela conferência;
- Divergências, avarias ou pendências de qualidade.
- Quando a entrega não estiver de acordo, a ocorrência deve ser documentada e encaminhada para decisão, evitando que um item não conferido seja lançado como custo definitivo ou utilizado sem aprovação técnica?
O recebimento físico não deve ser tratado como mera formalidade.
É necessário verificar se o material corresponde ao pedido, se a quantidade está correta e se existem danos aparentes ou pendências.
A gestão de suprimentos também deve observar o equilíbrio entre comprar com antecedência e evitar estoque excessivo.
A decisão depende do cronograma, da disponibilidade, das condições de armazenamento e da sequência executiva.
Em obras residenciais, comerciais ou corporativas, a coordenação entre compras, equipes e fornecedores contribui para manter o fluxo de trabalho alinhado ao planejamento físico-financeiro.
Alterações de escopo, substituições e compras emergenciais precisam ser registradas separadamente.
O registro deve indicar o motivo da mudança, quem solicitou, qual impacto pode ocorrer no orçamento e quais aprovações são necessárias.
Esse cuidado preserva a rastreabilidade e reduz discussões posteriores sobre a origem de um custo.
Relatórios de progresso, evidências e comunicação com o cliente
O relatório de progresso deve conectar informação financeira e evidência física.
Em vez de apresentar somente uma lista de pagamentos, ele pode reunir o avanço das etapas, medições realizadas, compromissos futuros, variações identificadas, compras relevantes, pendências e decisões que dependem de aprovação.
Uma estrutura objetiva pode conter:
- visão geral do período analisado;
- Etapas previstas e avanço observado;
- Custos realizados e compromissos registrados;
- Comparação entre planejamento e execução;
- Medições e documentos de suporte;
- Alterações de escopo ou solicitações extraordinárias;
- Riscos, pendências e responsáveis pelas próximas ações.
- Quando existe uma variação, o ideal é explicar sua causa, seu estágio de validação e quais alternativas estão em análise?
- Quando esses procedimentos são integrados ao cronograma físico-financeiro, o contratante obtém uma visão mais segura do andamento da obra e pode participar das decisões com informações organizadas?
Fotografias de acompanhamento, atas de reunião, notas fiscais, pedidos de compra, medições e registros de aprovação funcionam como evidências do processo.
A documentação deve ser organizada de modo que cada informação possa ser localizada e relacionada à etapa correspondente.
Isso fortalece a transparência e facilita a análise quando há necessidade de revisar uma decisão.
A comunicação com o cliente deve ser clara, periódica e proporcional à complexidade da obra.
Um bom relatório não oculta incertezas nem apresenta previsões como fatos confirmados.
Essa postura favorece decisões conscientes e preserva a previsibilidade do projeto.
Na Gestão e Gerenciamento de Obras da Cerro Torre Construtora, o controle de suprimentos, as medições e a emissão de relatórios de progresso fazem parte da supervisão técnica e administrativa informada para o serviço.
A empresa declara atuar com comunicação ágil, rigor técnico e transparência nos custos, sem substituir a necessidade de analisar as particularidades de cada projeto.
Para manter uma rotina consistente de controle financeiro de obras, a equipe deve definir responsáveis, periodicidade de atualização, documentos obrigatórios e critérios para aprovação de alterações.
Ferramentas e tecnologias para melhorar a gestão financeira
A tecnologia pode tornar o acompanhamento financeiro da obra mais organizado, rastreável e integrado ao avanço físico.
Porém, nenhuma ferramenta substitui um escopo bem definido, critérios de aprovação, registros confiáveis e uma rotina de análise.
A escolha deve considerar o porte do projeto, a quantidade de fornecedores, o nível de detalhamento necessário e a capacidade da equipe de manter os dados atualizados.
Planilha ou sistema integrado: quando cada abordagem pode ser usada?
A planilha pode atender obras menores ou em fases iniciais, especialmente quando há poucas categorias de custo, fornecedores e usuários envolvidos.
Ela permite estruturar orçamento, lançamentos, compromissos e comparações entre previsto e realizado com flexibilidade.
Para funcionar com segurança, precisa ter responsáveis definidos, histórico de versões, padronização de categorias e conferência periódica dos dados.
Um sistema integrado tende a ser mais adequado quando a obra possui muitas frentes de serviço, alterações frequentes, diferentes responsáveis ou grande volume de documentos.
Nesse cenário, centralizar orçamento, compras, contratos, medições, contas a pagar e relatórios reduz a dispersão de informações e facilita a identificação de divergências.
A ferramenta deve apoiar o processo, e não apenas armazenar dados sem análise.
A decisão pode ser orientada por perguntas práticas:
- Quantas pessoas precisam lançar, consultar ou aprovar informações?
- É necessário relacionar cada despesa a uma etapa, ambiente, contrato ou centro de custo?
- Como serão controlados pedidos de compra, recebimentos e medições?
- Existe necessidade de registrar alterações de escopo e aprovações?
- Os relatórios precisam ser atualizados com frequência e compartilhados com o cliente?
- A equipe conseguirá alimentar a ferramenta de forma consistente?
Em qualquer abordagem, o ponto central é manter uma fonte confiável de informação.
Uma planilha desatualizada pode gerar tanto risco quanto um sistema sofisticado sem rotina de uso.
Da mesma forma, a adoção de uma plataforma não elimina a necessidade de validar notas, pedidos, medições, contratos e lançamentos.
Automação de lançamentos, alertas e consolidação de dados
A automação pode reduzir tarefas repetitivas e melhorar a velocidade de resposta, desde que os dados de origem estejam corretos.
Entre as aplicações comuns na gestão de obras estão a importação de documentos, a classificação de despesas, a atualização de compromissos futuros, a consolidação de centros de custo e a geração de relatórios por período ou etapa.
Alertas também podem apoiar a rotina.
Eles podem sinalizar, por exemplo, uma compra aguardando aprovação, uma medição pendente, um documento sem conferência, uma despesa lançada em categoria inadequada ou uma diferença entre o avanço previsto e o desembolso registrado.
O alerta deve levar a uma ação definida, com responsável e registro da decisão.
Notificações em excesso, sem prioridade, tendem a perder valor operacional.
Uma estrutura útil de dados pode conectar:
- Orçamento aprovado;
- Pedidos e contratos assumidos;
- Contas a pagar;
- Custos efetivamente realizados;
- Medições de serviços executados;
- Recebimento e consumo de materiais;
- Avanço físico por etapa;
- Alterações de escopo e respectivas aprovações.
Essa integração permite analisar não apenas quanto foi gasto, mas também por que o gasto ocorreu, a qual etapa pertence e se corresponde ao avanço físico observado.
Assim, a tecnologia contribui para decisões mais rápidas sobre compras, sequenciamento de atividades, ajustes de planejamento e comunicação com o cliente.
A automação deve incluir controles de acesso, histórico de alterações, cópias de segurança e critérios de validação.
Também é importante preservar a revisão humana em decisões que envolvam escopo, qualidade, contratos, medições e aprovação de pagamentos.
Critérios para escolher uma ferramenta de gestão de obras
Antes de escolher uma solução, vale comparar sua capacidade com o processo real da obra.
Os principais critérios são:
- Aderência ao processo: A ferramenta deve acompanhar orçamento, compras, suprimentos, medições, custos e relatórios sem exigir registros duplicados desnecessários.
- Rastreabilidade: Cada lançamento deve poder ser relacionado à sua origem, etapa, fornecedor, documento ou aprovação correspondente.
- Integração: Quanto mais fácil for conectar informações financeiras e físicas, menor tende a ser a fragmentação dos dados.
- Usabilidade: Telas claras, filtros objetivos e rotinas simples favorecem a adesão da equipe.
- Permissões: Diferentes perfis devem acessar e aprovar apenas o que for compatível com suas responsabilidades.
- Relatórios: A solução deve permitir visualizar previsto, comprometido, realizado e saldo por categorias relevantes.
- Escalabilidade: A ferramenta deve continuar útil caso aumentem o número de etapas, usuários, fornecedores ou obras acompanhadas.
- Segurança e continuidade: É necessário avaliar armazenamento, recuperação de dados, histórico e suporte operacional.
Na Gestão e Gerenciamento de Obras da Cerro Torre Construtora, a tecnologia deve estar subordinada a uma gestão técnica e administrativa organizada.
A empresa informa atuar com controle do cronograma físico-financeiro, gestão de equipes e fornecedores, controle de suprimentos, medições e relatórios de progresso.
Esses processos dependem tanto de ferramentas adequadas quanto de comunicação clara, conferência documental e decisões registradas.
Para o contratante, o resultado mais relevante de uma boa solução não é simplesmente ter mais dados, mas obter uma visão compreensível sobre o andamento da obra, os compromissos assumidos e os pontos que exigem decisão.
A escolha final deve considerar as necessidades específicas do projeto e pode ser discutida em uma avaliação personalizada de gestão e gerenciamento de obras.
Principais erros no controle financeiro de uma obra
O controle financeiro de obras depende de informações confiáveis sobre o que foi planejado, contratado, comprado, executado e pago.
Quando esses dados são misturados ou registrados de forma incompleta, aumentam as chances de desperdícios, retrabalho, decisões tardias e conflitos entre os envolvidos.
Os erros abaixo são recorrentes no setor e podem ser reduzidos com processos claros, documentação e acompanhamento integrado da execução física e financeira.
Misturar orçamento, caixa e custo realizado
O orçamento representa uma previsão estruturada dos custos necessários para executar o escopo.
O fluxo de caixa mostra quando os pagamentos e recebimentos devem ocorrer.
Já o custo realizado registra o que efetivamente foi contratado, recebido, medido ou pago.
Esses conceitos se relacionam, mas não são equivalentes.
Um orçamento pode permanecer dentro do planejado enquanto o caixa enfrenta uma concentração de desembolsos.
Da mesma forma, um pagamento realizado pode não representar a finalização física correspondente, especialmente quando há adiantamentos, compras antecipadas ou medições parciais.
Misturar essas informações dificulta a leitura da situação real da obra.
Uma rotina mais segura separa, no mínimo:
- Custo previsto por etapa e centro de custo;
- Compromissos assumidos com fornecedores e equipes;
- Valores efetivamente pagos;
- Avanço físico reconhecido por medição;
- Saldo projetado para concluir o escopo conhecido.
Também é importante definir responsáveis pelos lançamentos, estabelecer uma frequência de atualização e registrar a origem de cada informação.
Assim, o gestor consegue investigar desvios antes que eles comprometam decisões sobre compras, contratação ou sequência de serviços.
Comprar sem planejamento ou sem conferência de medições
Compras urgentes, duplicadas ou incompatíveis com o estágio da obra podem gerar desperdício, armazenamento inadequado e pressão sobre o caixa.
O problema não está apenas no preço de aquisição — é necessário avaliar especificação, quantidade, prazo de entrega, local de aplicação e relação com o cronograma.
Antes de autorizar uma compra, convém verificar se:
- O item está previsto no escopo ou foi formalmente aprovado como alteração;
- A quantidade corresponde ao projeto, ao levantamento e ao saldo disponível;
- A entrega é compatível com a programação dos serviços;
- Existem pedidos anteriores ainda não recebidos ou conferidos;
- A documentação da contratação está completa.
A medição também precisa ser conferida antes de liberar pagamentos.
Ela deve refletir o serviço efetivamente executado, os critérios definidos no contrato e eventuais pendências de qualidade.
Sem essa validação, o controle financeiro pode registrar como concluída uma etapa que ainda exige correções ou complementações.
Ignorar alterações de escopo, documentação e aprovação
Alterações fazem parte de muitas obras, mas o risco financeiro aumenta quando são executadas sem registro, justificativa e aprovação.
Uma mudança aparentemente pequena pode afetar materiais, mão de obra, sequência de serviços, prazo e necessidade de contratação.
Para reduzir ambiguidades, cada alteração deve ser documentada com sua descrição, motivo, impacto previsto e responsável pela aprovação.
O registro não precisa ser complexo, mas deve permitir comparar o escopo original com o atualizado e identificar quais custos pertencem a cada versão.
Outro erro é manter planilhas, pedidos, medições e relatórios sem conexão entre si.
A documentação deve formar uma trilha de decisão — o que foi solicitado, quem aprovou, qual etapa foi afetada e como o impacto será acompanhado.
Reuniões periódicas ajudam a revisar pendências e alinhar expectativas, desde que as decisões sejam registradas.
Na gestão e no gerenciamento de obras, essa integração entre acompanhamento técnico e administrativo é essencial para transformar dados dispersos em decisões mais previsíveis.
Processos de controle não eliminam todos os riscos, mas favorecem a identificação antecipada de desvios, reduzem retrabalho e apoiam uma comunicação mais clara entre contratante, equipes e fornecedores.
Como uma empresa especializada apoia o controle financeiro?
Uma empresa especializada pode apoiar o controle financeiro de obras ao conectar decisões administrativas, acompanhamento técnico e execução física.
Em vez de observar apenas os pagamentos realizados, a gestão integrada acompanha o orçamento, os compromissos futuros, as compras, as medições, o avanço do cronograma e as alterações aprovadas.
No serviço de Gestão e Gerenciamento de Obras da Cerro Torre Construtora, essa coordenação abrange projetos de construção e reformas residenciais ou comerciais, desde o planejamento até a entrega das chaves.
O objetivo é oferecer ao contratante informações organizadas para compreender o andamento da obra, avaliar desvios e tomar decisões com mais previsibilidade.
Responsabilidades da gestão técnica e administrativa
A gestão administrativa organiza os registros financeiros e documentais da obra.
Entre as rotinas possíveis estão a atualização do orçamento, o acompanhamento de contas a pagar, o registro de compromissos assumidos, a conferência de pedidos de compra e a consolidação de informações de fornecedores.
Esses controles ajudam a diferenciar o que já foi pago, o que está contratado e o que ainda depende de aprovação.
A gestão técnica, por sua vez, verifica se o avanço físico corresponde ao planejamento.
Isso envolve acompanhar as frentes de trabalho, fiscalizar a qualidade da execução, conferir medições e relacionar os serviços realizados aos custos previstos.
Essa conexão é importante porque um desembolso financeiro não deve ser analisado isoladamente — ele precisa ser comparado ao estágio efetivamente executado.
A integração também envolve:
- Coordenação de equipes próprias e terceirizadas conforme o planejamento da obra.
- Gestão de fornecedores e conferência dos materiais recebidos.
- Controle de suprimentos para reduzir compras desnecessárias, atrasos e incompatibilidades.
- Validação de medições antes do registro financeiro.
- Organização de documentos, aprovações e evidências do progresso.
- Identificação de alterações de escopo que possam afetar custo, prazo ou qualidade.
- Quando uma mudança é solicitada, o ideal é registrar seu impacto e obter a aprovação correspondente antes da execução, conforme o processo definido para o projeto?
Dessa forma, o contratante consegue distinguir o orçamento original das decisões posteriores e acompanhar suas consequências.
Transparência, comunicação ágil e tomada de decisão
A transparência depende de informações compreensíveis, atualizadas e relacionadas a evidências da obra.
Relatórios de progresso podem apresentar o avanço das etapas, os serviços medidos, os compromissos financeiros, as compras realizadas, os pontos de atenção e as decisões pendentes.
O formato deve ser adequado ao projeto e permitir que o cliente acompanhe a evolução sem precisar interpretar registros desconectados.
Uma rotina de comunicação eficiente também define quais assuntos exigem aprovação, quais ocorrências precisam de correção e quais dados serão apresentados nas reuniões de acompanhamento.
Isso reduz ruídos entre contratante, gestão, fornecedores, arquitetos e equipes de execução.
Na prática, a tomada de decisão pode seguir uma sequência simples:
- Registrar a ocorrência ou necessidade identificada.
- Verificar o impacto técnico e financeiro.
- Comparar a situação atual com o orçamento e o cronograma.
- Apresentar alternativas compatíveis com o escopo.
- Documentar a decisão e atualizar os controles.
- Acompanhar a execução e confirmar o resultado da medida adotada.
Esse processo não elimina todos os riscos inerentes a uma obra, mas cria rastreabilidade para que desvios sejam percebidos e tratados com mais rapidez.
Também favorece uma relação de parceria, baseada em comunicação clara e alinhamento entre expectativa, execução e orçamento.
Diferenciais verificáveis da Cerro Torre
A Cerro Torre Construtora informa ter 8 anos de experiência no mercado e atuar com Gestão e Gerenciamento de Obras em todo o território nacional.
Seu serviço combina supervisão técnica e administrativa, gestão de equipes e fornecedores, controle de suprimentos, medições e emissão de relatórios de progresso.
Para proprietários de imóveis, investidores e arquitetos, essa atuação integrada pode centralizar rotinas que, quando distribuídas sem coordenação, tendem a dificultar a leitura do custo real e do avanço da obra.
A proposta da empresa enfatiza rigor técnico em engenharia, transparência nos custos, comunicação ágil e atendimento dedicado, sem substituir a necessidade de analisar as particularidades de cada projeto.
A Cerro Torre também informa oferecer garantia de 1 ano para os serviços prestados.
As condições aplicáveis devem ser confirmadas diretamente com a empresa, de acordo com o contrato e o escopo definido para cada obra.
Antes de contratar uma gestão especializada, vale solicitar uma avaliação das necessidades do empreendimento e esclarecer como serão tratados o orçamento, as medições, os relatórios, as aprovações, os fornecedores e as alterações de escopo.
Assim, o controle financeiro deixa de ser apenas um registro de despesas e passa a funcionar como parte da gestão técnica, administrativa e estratégica da obra.
Critérios de documentos, indicadores e reuniões de acompanhamento
Um controle financeiro confiável depende de informações atualizadas, critérios claros e registros que possam ser conferidos ao longo da execução.
Antes de iniciar a rotina de acompanhamento, organize os seguintes itens:
- Escopo aprovado, projetos disponíveis e lista de serviços por etapa.
- Orçamento analítico separado por serviços, materiais, mão de obra, equipamentos e demais custos aplicáveis.
- Cronograma físico-financeiro com etapas, marcos de medição e previsões de desembolso.
- Relação de fornecedores, contratos, pedidos de compra e compromissos futuros.
- Registro de medições, notas fiscais, comprovantes, aprovações e ocorrências de campo.
- Histórico de alterações de escopo, incluindo justificativa, impacto financeiro e aprovação responsável.
- Fluxo de caixa projetado e acompanhamento dos custos realizados.
- Relatórios de progresso com evidências do avanço físico e dos principais desvios.
A rotina pode incluir reuniões periódicas entre contratante, gestão da obra, fornecedores e responsáveis técnicos.
O objetivo não é apenas apresentar números, mas explicar o que mudou, por que mudou e qual decisão precisa ser tomada.
Uma pauta objetiva costuma contemplar avanço físico, compromissos assumidos, pagamentos previstos, compras pendentes, riscos, alterações de escopo e ações corretivas.
Entre os indicadores mais úteis estão o custo previsto em comparação com o realizado, o saldo comprometido, o desembolso acumulado, o avanço físico planejado e o avanço físico efetivamente verificado.
Esses dados devem ser analisados em conjunto.
Um gasto abaixo do previsto, por exemplo, pode representar economia, mas também pode indicar atraso na contratação, compra ainda não realizada ou etapa que não avançou como planejado.
Próximo passo: solicitar uma avaliação personalizada de gestão e gerenciamento de obras!
Na Cerro Torre Construtora, o serviço de Gestão e Gerenciamento de Obras combina supervisão técnica e administrativa, acompanhamento do cronograma físico-financeiro, gestão de equipes e fornecedores, controle de suprimentos, medições e emissão de relatórios de progresso.
Essa integração ajuda a transformar informações dispersas em uma visão mais clara para a tomada de decisão.
A empresa informa ter 8 anos de experiência no mercado, atendimento em todo o território nacional e garantia de 1 ano para os serviços prestados.
Esses dados devem ser considerados junto às necessidades, ao escopo e à documentação específica de cada empreendimento, sem substituir uma avaliação personalizada.
Para entender como estruturar o controle financeiro de obras em uma reforma residencial, obra comercial, construção e acabamento ou projeto turnkey, consulte a Cerro Torre e solicite uma avaliação de gestão e gerenciamento compatível com o seu projeto.
Perguntas frequentes
O que deve constar em um orçamento de obra?
O orçamento deve traduzir o escopo em itens controláveis, com unidades de medição, quantidades quando definidas, custos diretos, custos indiretos, premissas, exclusões e critérios de atualização.
Quanto mais claro for o escopo, menor tende a ser a ambiguidade na comparação entre previsto, contratado e realizado.
Qual é a diferença entre orçamento, fluxo de caixa e custo realizado?
O orçamento representa a previsão financeira do escopo.
O fluxo de caixa organiza quando os desembolsos e recebimentos devem ocorrer.
O custo realizado registra o que já foi efetivamente contratado, recebido ou pago, conforme o critério de controle adotado.
Confundir essas categorias dificulta a leitura do saldo e pode ocultar compromissos futuros.
Como as medições ajudam no controle financeiro?
A medição relaciona o serviço executado aos critérios de pagamento e ao avanço físico da obra.
Ela deve ser conferida com os documentos de suporte, aprovada pelos responsáveis e comparada ao cronograma.
Assim, o pagamento deixa de depender apenas de uma previsão e passa a considerar a execução efetivamente verificada.
O que fazer quando o avanço físico está abaixo do avanço financeiro?
Primeiro, verifique se existem compras antecipadas, mobilização, serviços preliminares ou pagamentos contratualmente previstos que expliquem a diferença.
Em seguida, avalie pendências, retrabalho, alterações de escopo e problemas de suprimentos.
A divergência deve ser registrada, discutida com os responsáveis e acompanhada por um plano de correção.
Planilha é suficiente para controlar uma obra?
Uma planilha pode atender projetos com escopo, volume documental e quantidade de usuários compatíveis com esse método.
À medida que aumentam as frentes de trabalho, os fornecedores, as medições e as aprovações, um sistema integrado pode facilitar rastreabilidade, permissões, alertas e consolidação.
A ferramenta adequada depende da complexidade e da governança necessária.
Com que frequência os dados financeiros devem ser atualizados?
A frequência deve acompanhar o ritmo das compras, medições, pagamentos e decisões da obra.
O importante é evitar longos períodos sem atualização e estabelecer uma rotina definida para lançamentos, conferências e aprovação de informações.
Em projetos mais dinâmicos, o acompanhamento pode exigir revisões mais frequentes.
Como controlar alterações de escopo?
Toda alteração deve ser descrita, justificada e vinculada ao impacto esperado em custo, prazo, materiais, equipes e sequência executiva.
Antes da incorporação ao controle oficial, é recomendável registrar a solicitação, avaliar sua viabilidade e obter a aprovação prevista entre as partes.